Az európai szállodapiac virágzik. Olyan befektetőket vonz, akik készek több százmillió eurót költeni nagy létesítményekre és komplexumokra. 2026-ban nőtt a legnagyobb tranzakciók száma, valamint a legdrágább komplexumok iránti érdeklődés a piacon. Mi következik ebből? Különös figyelmet kapnak az ultraluxus létesítmények, amelyekért a befektetők versengenek.
Befektetés szállodákba: több százmillió eurós tranzakciók Európa legszebb helyszínein
2026 első felében az európai szállodai tranzakciók értéke mintegy 11,7 milliárd eurót tett ki. Ez derül ki a Cushman & Wakefield adataiból. Ez 9,5 százalékkal kevesebb, mint egy évvel korábban, ugyanakkor 19,5 százalékkal meghaladja az elmúlt tíz év első félévének átlagát. A 100 millió eurót meghaladó tranzakciók száma viszont 30 százalékkal nőtt éves összevetésben. A befektetők tehát valamivel kevesebbet vásárolnak, de minden egyes vásárlás nagy visszhangot kelt.
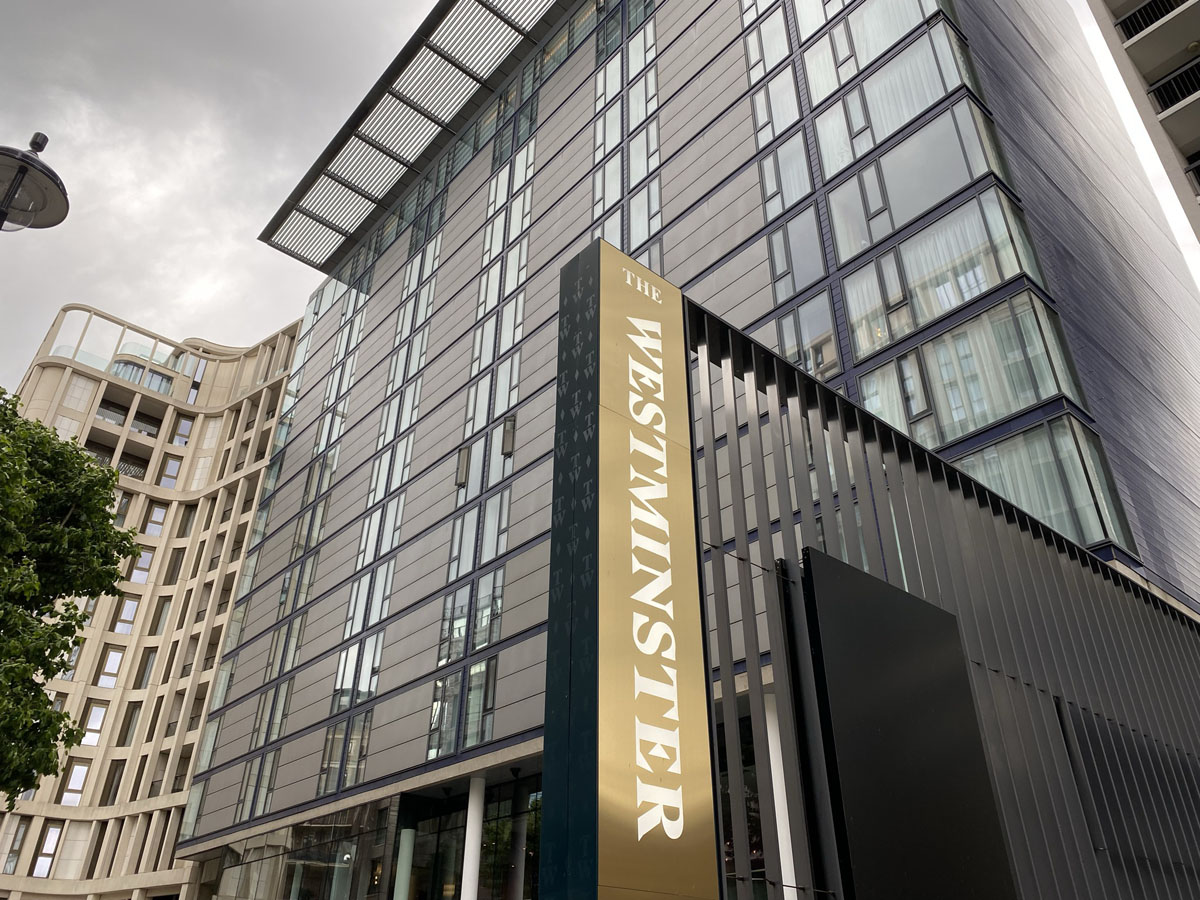
Az egyik jelentős, 2026-ban bejelentett tranzakció a londoni The Westminster szálloda megvásárlása volt a RIU Hotels & Resorts részéről. Az ár 290 millió fontot, azaz körülbelül 334 millió eurót tett ki. Az ingatlan korábban a Curio Collection by Hilton márkanév alatt működött. Az átvétel után a neve Hotel Riu Plaza London The Westminster lett.
Az ultrapresztízsű tranzakciók piaca a tavalyi évben is növekedett. A Spring Hotels Group akkor vásárolta meg a Brookfieldtől a Mare Nostrum Resort komplexumot Tenerifén, mintegy 430 millió euróért. A komplexum három szállodát foglal magában: Mediterranean Palace, Cleopatra és Sir Anthony. Gyönyörű elhelyezkedések és létesítmények.
Spanyolország: nagy összegek az eladási ajánlatokban is
Ez is Barcelonában történik. 2026 októberében a piacon megjelent a Radisson Blu 1882 Hotel, Barcelona Sagrada Familia, mintegy 90 millió euróért. A tulajdonos a Union Investment. Ez egy gyönyörű létesítmény 182 szobával.
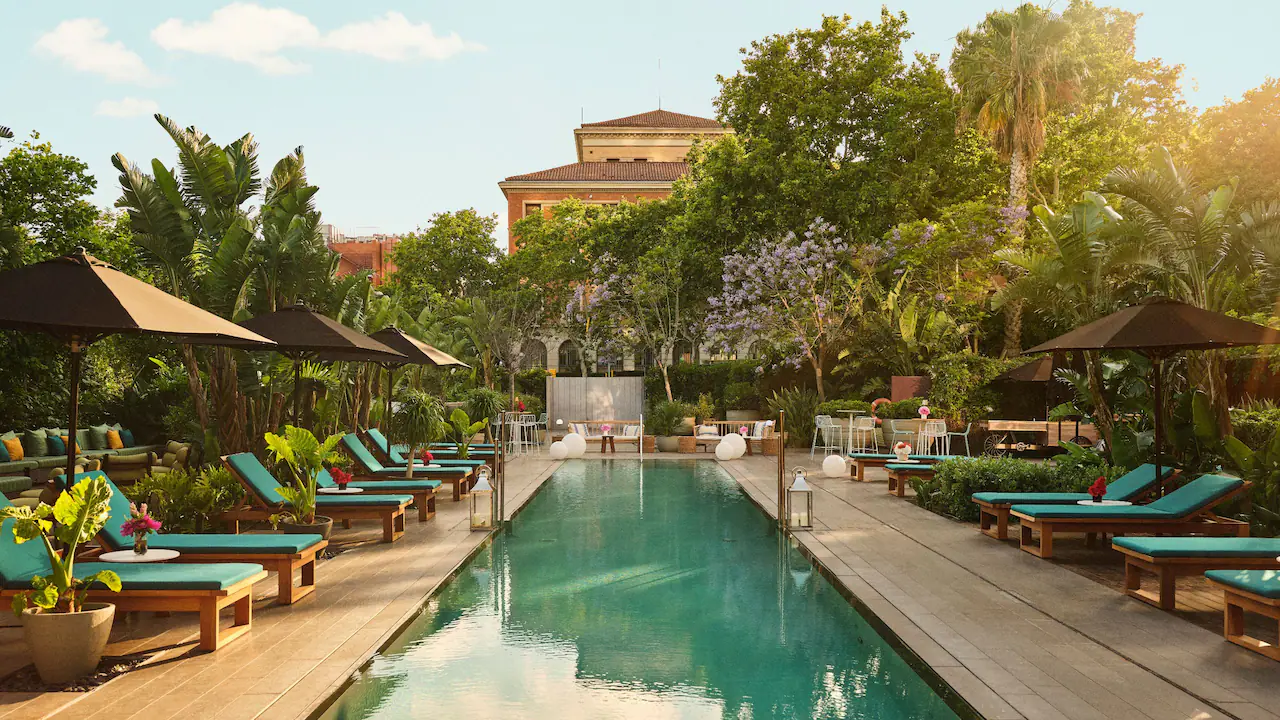
2026 márciusában a „Cinco Días” szerint eladásra került a Grand Hyatt Barcelona is, mintegy 280–300 millió euróért. Tulajdonosai, az AXA és a Blasson, 2023-ban vásárolták meg az ingatlant 180 millió euróért. Az ügylet jól szemlélteti az ultraluxus szállodák piaci értékének növekedését, és rámutat a piac potenciáljára.
Befektetők térképe – avagy honnan áramlik a pénz
A vásárlók között aktívak az ingatlanbefektető cégek, valamint a szállodatulajdonos-üzemeltetők. Azonban nem minden befektetői csoport növelte elkötelezettségét. A private equity alapok ebben az időszakban voltak a legnagyobb nettó eladók.
A közel-keleti tőke is jelen van a piacon, bár a HVS 2026 első félévére vonatkozó összeállításában egyértelműen az európai vásárlók domináltak, akik a vásárlások értékének 91 százalékáért feleltek.
Mely pontok vonzzák a befektetőket a térképen 2026-ban?
Barcelona és London keltik a legnagyobb érdeklődést. Őket követi Madrid, a negyedik helyen pedig Párizs és Milánó osztoznak.
Az ilyen helyszínek vonzereje többek között a növekvő számú turistának, a szálláshelyek élményként való keresésének, valamint az új létesítmények korlátozott számának köszönhető. A Cushman & Wakefield rámutat arra, hogy Barcelonában, Párizsban és Prágában is kevés új szállodai projekt indul. Ennek fő oka, hogy a városok egyre ritkábban engedélyeznek új beruházásokat, a presztízsértékű belvárosi helyszínek pedig már egyszerűen foglaltak.
A rangos szállodák és helyszínek vonzzák a tőkét
A szállodákhoz a növekvő turizmus és az ingatlanok értéknövelésének lehetősége vonzza a befektetőket. A CBRE rámutat, hogy a legjobb helyszíneken kevés az új létesítmény. Ezért a megkérdezett befektetők több mint 90 százaléka tervez vásárlást 2026-ban.
Vannak konkrét eredmények is: a Cushman & Wakefield szerint az európai RevPAR, vagyis az egy elérhető szobára jutó bevétel 2026 első felében 3 százalékkal nőtt az előző év azonos időszakához képest. Ez azonban nem jelenti azt, hogy a nyereség ugyanolyan gyorsan emelkedik. A tulajdonosok továbbra is magas üzemeltetési és finanszírozási költségekkel szembesülnek. Ennek ellenére a szállodai ingatlanpiac virágzik. A piacon pedig különleges lehetőségek jelennek meg, amelyek gyorsan eltűnnek.
